
Con septiembre vuelven los libros, los nuevos horarios, los nuevos profesores, las actividades extraescolares y las conversaciones sobre cómo será el curso. Pero hay una asignatura de la que casi nunca hablamos y que, sin embargo, acabará influyendo en muchas de las decisiones que esos niños tomarán como adultos: la educación financiera. Porque la forma en la que aprendan a relacionarse con el dinero durante la infancia condicionará cómo gastarán, ahorrarán o se endeudarán el día de mañana.
«Muchas veces no somos conscientes de que ya estamos enseñando educación financiera a nuestros hijos. Cada vez que les explicamos por qué hoy no compramos algo, por qué merece la pena esperar para conseguir un objetivo o por qué no siempre se puede tener todo lo que uno quiere, ya les estamos ayudando a construir la relación que tendrán con el dinero cuando sean adultos», explica Cristina Casillas, experta en finanzas del comparador HelpMyCash.
Hablar de dinero también educa
En muchas familias hablar de dinero sigue siendo un tema incómodo. No porque exista un problema económico, sino porque durante años se ha considerado una conversación reservada a los adultos. Sin embargo, educar financieramente a un hijo no significa sentarlo delante de las cuentas de la casa ni explicarle cuánto dinero entra cada mes.
«Los niños no necesitan conocer los ingresos familiares, pero sí entender cómo se toman las decisiones relacionadas con el dinero como por qué esperamos a las rebajas para comprar unas zapatillas o por qué merece la pena ahorrar un poco cada mes para unas vacaciones”, insiste la experta.
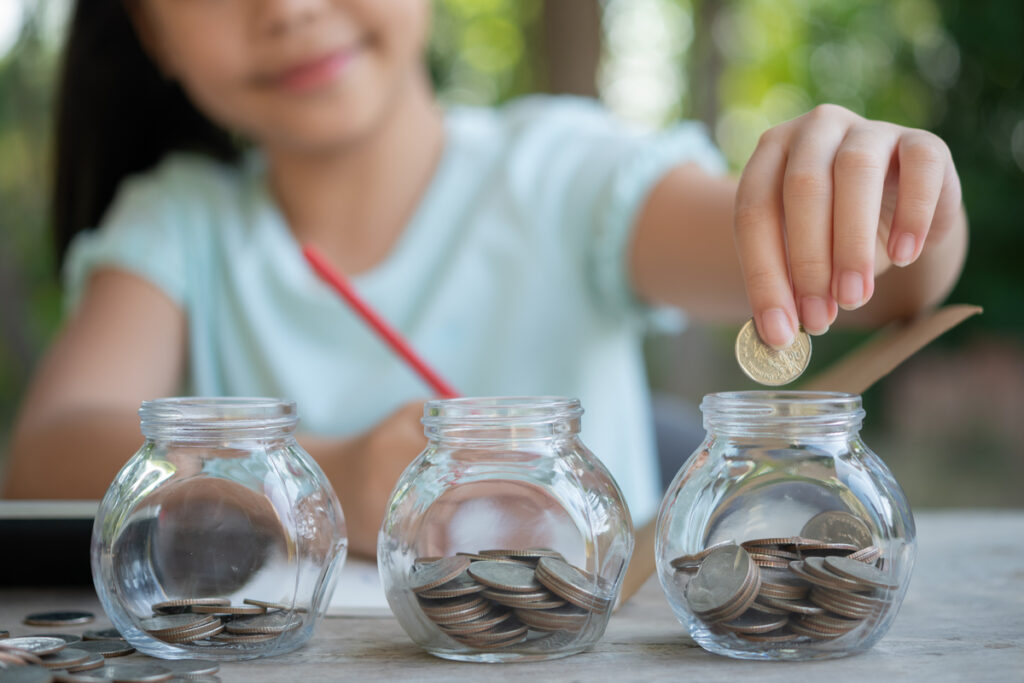
Esto puede parecer un pequeño gesto, pero encierra una de las primeras lecciones de educación financiera: aprender que el dinero no siempre se gasta en el momento y que ahorrar también implica fijarse un objetivo y esperar para conseguirlo. Y una forma sencilla de empezar es animarles a dividir su paga entre el dinero que pueden gastar ahora y el que reservarán para algo que realmente desean.
Aprender a gestionar dinero exige practicar
Hay cosas que solo se aprenden haciéndolas. Igual que nadie aprende a montar en bicicleta leyendo un libro, gestionar dinero tampoco puede aprenderse únicamente escuchando explicaciones. Hace falta tomar decisiones, acertar unas veces, equivocarse otras y comprobar qué ocurre cuando esas decisiones tienen consecuencias.
Por eso la paga sigue siendo una de las mejores herramientas para introducir a los niños en la gestión del dinero. No tanto por la cantidad que reciban ni por la edad a la que empiecen a tenerla, sino porque les permite enfrentarse por primera vez a un presupuesto propio, decidir qué hacer con él y aprender a priorizar y esperar.
“Equivocarse también forma parte del proceso. Gastar toda la paga el primer fin de semana del mes puede convertirse en una lección mucho más útil que cualquier explicación sobre planificación financiera. El objetivo no es evitar que los niños cometan errores, sino acompañarlos para que aprendan de ellos y, poco a poco, vayan tomando mejores decisiones”, explican desde HelpMyCash.
Pagar con tarjeta o con el móvil: cuando el dinero se vuelve invisible
Hay otra diferencia respecto a hace unos años. Muchos niños aprenden antes a pagar con un móvil o una tarjeta que a entender qué ocurre cuando lo hacen. Pagar con el móvil o el reloj tiene muchas ventajas, pero también un riesgo: el dinero cada vez es menos tangible.
Cuando un niño paga con tarjeta no ve cómo disminuye el dinero que lleva en el bolsillo. Cuando compra un juego online o paga una suscripción, tampoco tiene la sensación de estar entregando nada. Y precisamente por eso resulta más importante que nunca explicar qué ocurre detrás de ese gesto tan sencillo.
«Hay que explicarles de dónde sale ese dinero, qué ocurre cuando la cuenta se queda sin saldo y por qué cada compra sigue siendo un gasto, aunque no veamos billetes ni monedas», explica Cristina Casillas.
Ahorrar es el primer paso, el siguiente es saber que también puede crecer
Ahorrar también debe ser parte de la conversación. Los niños tienen algo que juega completamente a su favor: el tiempo. Cuanto antes entiendan que el dinero puede servir no solo para gastar, sino también para construir proyectos de futuro, más fácil les resultará tomar buenas decisiones cuando sean adultos.
No se trata de explicarles cómo organizar el dinero, sino también de contemplar siempre una parte para el ahorro. Una vez comprendan la importancia de guardar dinero, viene el siguiente paso, hablarles de lo que podríamos llamar “el dinero que trabaja”. “Es la oportunidad perfecta para que entiendan cómo funciona una cuenta remunerada y por qué genera intereses, pero también que una parte de sus ahorros puede invertirse para intentar hacer crecer ese dinero a largo plazo”, añade la experta.
A partir de ahí, cada familia decidirá cuándo es el momento adecuado de introducir conceptos como la rentabilidad, el riesgo…etc
“Lo cierto es que cada padre debe decidir qué herramientas quiere utilizar para enseñarle al menor sobre ahorro e inversión. Algunos usarán una hucha; otros preferirán abrir una cuenta para menores para que los niños puedan ver cómo evolucionan sus ahorros y familiarizarse poco a poco con conceptos como el saldo, los intereses o la rentabilidad”, explica Casillas.
En España, hay bancos tradicionales, como BBVA o CaixaBank, que permiten, por ejemplo, programar la paga o supervisar los movimientos de la cuenta.
Pero también hay otras opciones más completas. Revolut además de ofrecer una cuenta bancaria y una tarjeta de débito, también da acceso a una cuenta remunerada para menores (entre el 1,15% TAE y el 2,27% TAE, según el plan contratado). Trade Republic además de una cuenta remunerada al 3,04% TAE, permite y bajo la supervisión de sus padres, invertir en ETFs y acciones con costes muy bajos.
Lo importante, en cualquier caso, no es la herramienta elegida, sino que los niños entiendan que ahorrar tiene un propósito y que el tiempo puede convertirse en uno de sus mejores aliados.


Comentarios